주택담보대출 LTV·스트레스 DSR 한도와 중도상환수수료 일할 계산식·대환대출 갈아타기 손익분기점
주택담보대출 대환(갈아타기) 시 발생하는 중도상환수수료의 잔존일수 일할 차감 공식(3년 경과 시 면제)과 금리 인하 폭 대비 손익분기점, 시중은행 주담대(DSR 40%)와 특례·일반 보금자리론(DTI 60%)의 한도 차이를 법령과 공시 기준으로 계산했다.
더 낮은 금리의 주택담보대출로 갈아타는 대환대출을 알아볼 때 가장 먼저 계산해야 할 항목은 기존 은행에 내야 하는 ‘중도상환수수료’와 새로 심사받는 ‘DSR(총부채원리금상환비율) 한도’다. 금리가 낮아져 아끼는 연간 이자보다 중도상환수수료가 더 크거나, 강화된 스트레스 DSR 때문에 대환 한도가 기존 대출 잔액보다 적게 나오면 갈아타기가 불가능하기 때문이다. 금융소비자 보호에 관한 법률과 금융위원회 감독규정을 기준으로 두 수치를 직접 계산하는 법을 정리했다.
중도상환수수료는 대출 실행일로부터 3년(1,095일) 이내에 원금을 갚을 때만 부과되며, 3년이 지난 시점부터는 전액 면제된다. 또한 금융위원회의 실비용 반영 개편에 따라 시중은행 주택담보대출 중도상환수수료율은 과거 1.2%~1.4% 수준에서 실제 자금운용 손실·행정비용만 반영한 0.55%~0.75% 안팎으로 크게 낮아졌다.
중도상환수수료 일할 차감 공식과 갈아타기 손익분기점
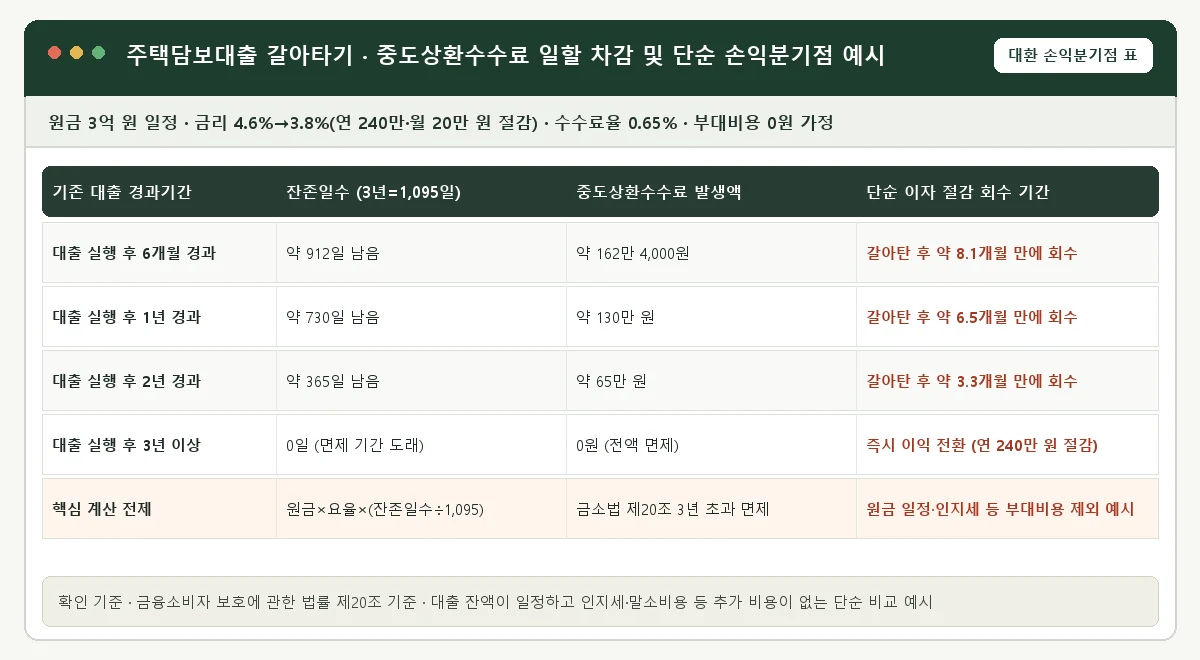
중도상환수수료는 계약한 요율을 무조건 곱하는 것이 아니라, 3년(1,095일) 중 앞으로 남은 기간(잔존일수)에 비례해 매일 줄어드는 일할 차감 방식을 쓴다. 정확한 계산식은 ‘중도상환원금 × 중도상환수수료율 × (잔존일수 ÷ 대출약정기간 1,095일)’이다. 예를 들어 잔액 3억 원, 수수료율 0.65%인 대출을 실행 1년 뒤(잔존일수 730일)에 전액 대환한다면 수수료는 3억 원 × 0.65% × (730 ÷ 1,095) = 130만 원이다.
이 대출을 연 4.6%에서 연 3.8%로 0.8%p 낮춰 갈아탄다면 연간 이자 절감액은 240만 원(월 20만 원)이다. 발생 수수료 130만 원을 월 절감액 20만 원으로 나누면 6.5개월이 나오므로, 갈아탄 뒤 7개월째부터는 수수료를 모두 만회하고 순이익 구간에 들어선다. 실행 후 2년이 지났다면 잔존일수가 365일로 줄어 수수료가 65만 원까지 내려가므로 약 3.3개월 만에 손익분기점을 넘긴다.
시중은행 주담대(DSR 40%·스트레스 금리) vs 보금자리론(DTI 60%)
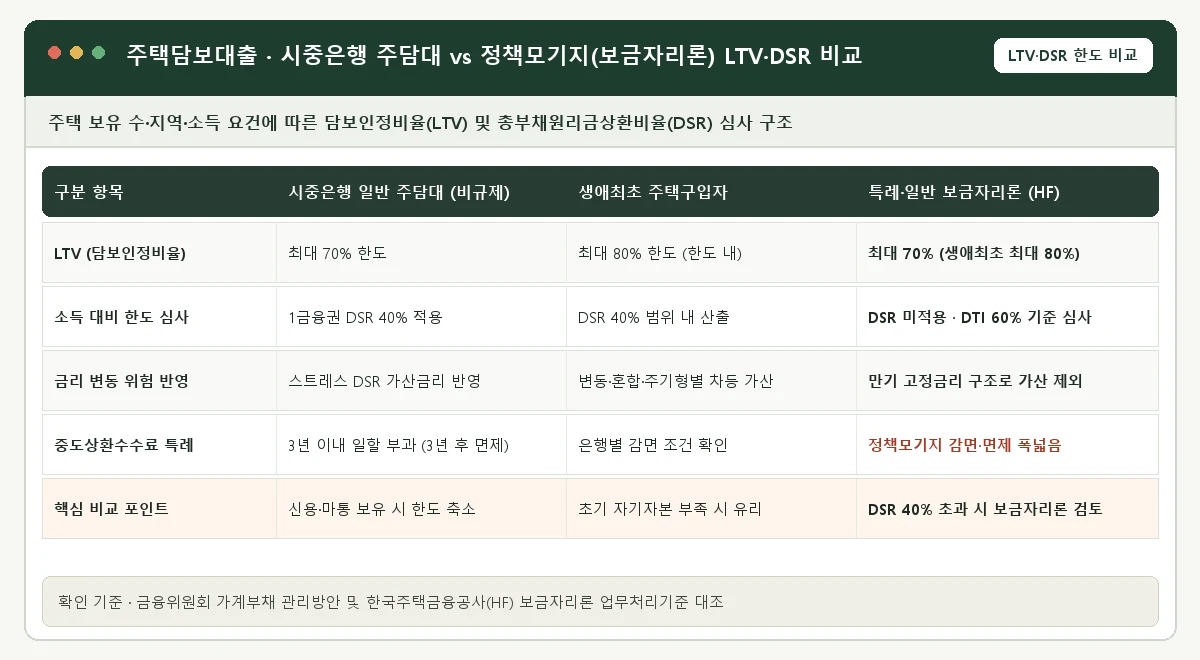
신규 주택 구입이나 증액 대환을 할 때는 집값 대비 한도인 LTV(담보인정비율)와 연소득 대비 모든 대출의 연간 원리금 상환액 비율인 DSR(총부채원리금상환비율) 중 더 적은 금액이 최종 한도가 된다. 비규제지역 기준 무주택·1주택자의 일반 LTV는 70%, 생애최초 주택구입자는 최대 80%까지 열려 있지만, 1금융권 시중은행은 차주별 DSR 40% 상한과 향후 금리 상승 위험을 미리 가산하는 스트레스 DSR을 적용한다.
| 심사 항목 | 기존 신용대출 없는 경우 | 신용대출 5,000만 원 보유 시 | 정책모기지(보금자리론) 심사 시 |
|---|---|---|---|
| 연간 총 원리금 상환 허용액 | 연 2,400만 원 (6,000만×40%) | 연 2,400만 원 (동일) | DTI 60% 적용 (연 3,600만 원) |
| 기타 부채 차감분 | 0원 | 신용대출 원리금(5년 분할 산정) 차감 | 기타 대출은 이자 상환액만 반영 |
| 주담대 심사 적용 금리 | 실제 금리 + 스트레스 가산금리 | 실제 금리 + 스트레스 가산금리 | 만기 고정금리 그대로 적용 |
따라서 신용대출이나 마이너스통장 한도를 열어 둔 상태라면 시중은행 DSR 40% 심사에서 주담대 한도가 크게 깎인다. 대환이나 주담대 신청 전에 쓰지 않는 마이너스통장 한도를 먼저 줄이거나, 주택가격과 소득 요건이 맞다면 DSR 대신 DTI(총부채상환비율) 60%와 만기 고정금리를 적용하는 한국주택금융공사 보금자리론·디딤돌대출과 한도를 비교해 보는 것이 유리하다.
본 콘텐츠는 금융위원회·한국주택금융공사·국세청·법제처의 공개 법령과 업무처리기준을 바탕으로 작성한 일반 금융·세무 정보 안내이며, 금융소비자보호법상 특정 대출·금융투자상품의 계약 체결 권유나 자문·중개 행위가 아닙니다. 개인별 대출 한도·금리·세액공제 환급액은 소득 및 심사 요건에 따라 달라질 수 있습니다.